La medida quedó formalizada mediante la Resolución 311/2026, que aprobó lineamientos complementarios para la elaboración, ejecución y seguimiento de los planes de auditoría del próximo ejercicio. Las nuevas pautas se aplicarán junto con las normas generales de planificación de la SIGEN.
Cada universidad deberá diseñar sus proyectos de acuerdo con sus características particulares, como la dimensión de la institución, su estructura, la distribución geográfica de sus sedes, las actividades que desarrolla y los recursos disponibles. La selección de las áreas a controlar deberá basarse en una matriz de riesgos y en los antecedentes de auditoría.
Entre los principales aspectos que deberán contemplarse figuran el presupuesto y las finanzas, las compras y contrataciones, las transferencias y los convenios, la administración del patrimonio y la infraestructura, los recursos humanos y los salarios. También se incluyen las tecnologías de la información y la ciberseguridad.
Los lineamientos abarcan, además, la gestión de fondos destinados a investigación y extensión, la integridad institucional y los controles sobre la emisión y el otorgamiento de títulos. Sin embargo, la inclusión de estas áreas no implica que deba realizarse una auditoría independiente para cada una.
Otro requisito será incorporar una evaluación del estado de las rendiciones de fondos ante la autoridad nacional correspondiente. El relevamiento deberá identificar los montos recibidos, aplicados, rendidos, observados y pendientes, además de los vencimientos y la documentación respaldatoria disponible.
Las unidades de auditoría deberán elaborar informes que diferencien los datos verificados de aquellos que todavía requieran conciliación. La responsabilidad de preparar y presentar las rendiciones continuará en manos de las áreas y autoridades universitarias competentes.
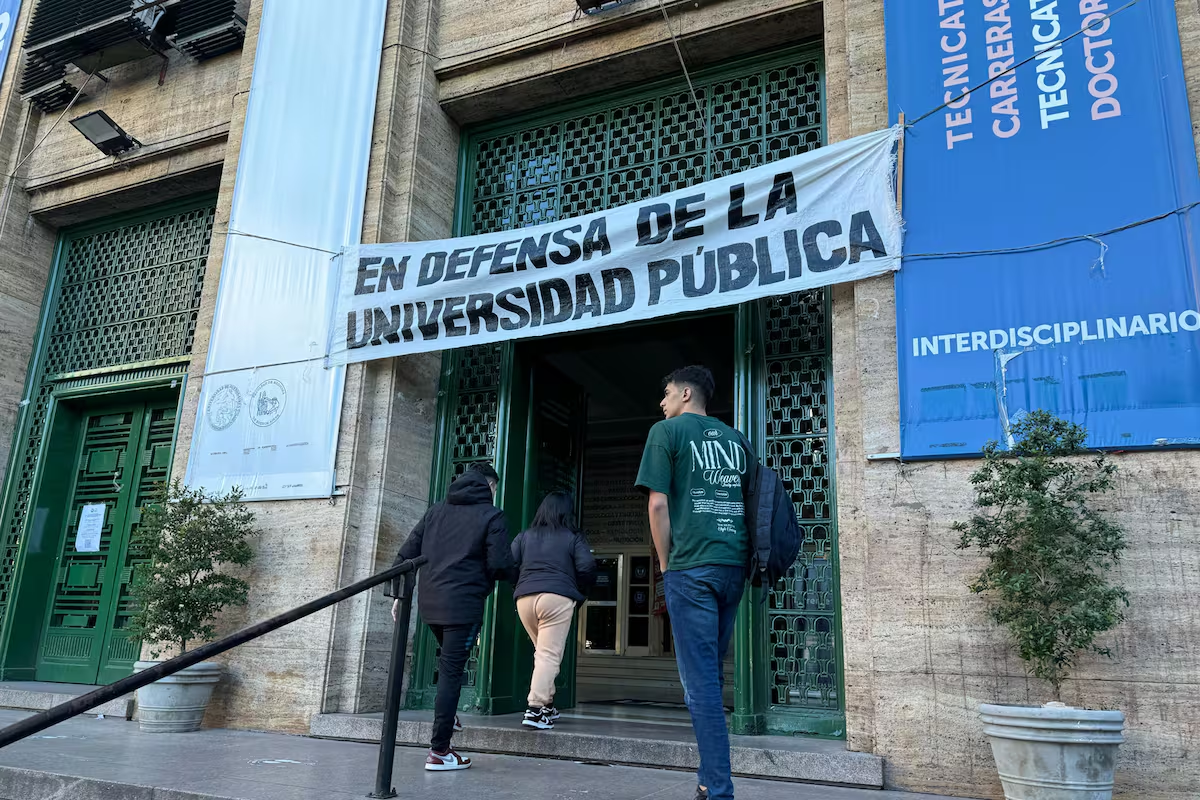
La resolución también establece que las auditorías deberán examinar los procesos de gestión y administración respetando la autonomía y la autarquía de las universidades nacionales. En ese marco, los controles no podrán sustituir las decisiones de los órganos de gobierno ni evaluar el mérito académico o científico de sus actividades.
Por último, los informes, las observaciones, las recomendaciones y las acciones correctivas deberán registrarse en el SISAC, junto con la documentación correspondiente.