La relación entre el crédito al sector privado y el PBI alcanza apenas el 14,3% en Argentina, de acuerdo con datos regionales. El registro ubica al país en el último lugar entre los 16 mercados analizados y muy por debajo del promedio regional, que llega al 47,3%.
En el segmento corporativo, la Central de Deudores del Banco Central contabiliza 283.948 empresas con deudas vigentes, por un monto total de $91 billones. Pese a que el financiamiento productivo tuvo un crecimiento real interanual del 5,9% hasta julio de 2026, la evolución muestra un marcado estancamiento desde el último trimestre de 2025.
Desde diciembre, el incremento real del financiamiento productivo fue de apenas 0,8%, con un nivel que todavía permanece por debajo del máximo registrado en 2018.
Además, la distribución del crédito entre las distintas actividades económicas es desigual. La industria explicó el 93% del aumento interanual de la asistencia crediticia y registró en julio una expansión real del 17,9%.
El consumo masivo, por su parte, aumentó 13% y la construcción 10,2%. En cambio, la producción primaria registró una caída del 5,8% y los servicios retrocedieron 4,2%.
La otra cara de este escenario es la morosidad. Las tasas de interés y las restricciones sobre los ingresos presionan especialmente sobre los hogares y las pequeñas y medianas empresas, mientras las compañías de mayor tamaño y algunos sectores industriales presentan una mayor capacidad para administrar sus obligaciones.
En los hogares, la situación es especialmente significativa. Los datos disponibles estiman que unos 20,6 millones de argentinos mantienen deudas pendientes y que el 27,2% presenta algún retraso en sus pagos. La cantidad de personas en situación de mora pasó de aproximadamente un millón a 2,4 millones en el lapso de un año.
Los jóvenes aparecen entre los grupos más afectados. El 37,7% de los menores de 25 años figura en bases de datos de deudores, con obligaciones vinculadas principalmente con billeteras virtuales y aplicaciones de crédito. La mitad de ellos acumula atrasos de hasta 14 meses y apenas uno de cada diez logra mejorar su situación mediante una refinanciación.
El problema se extiende a distintas regiones del país, aunque con diferencias importantes. Catamarca y La Rioja presentan niveles de morosidad superiores al 35%, mientras que en la provincia de Buenos Aires la tasa llega al 28%. La Ciudad de Buenos Aires registra el menor nivel, con 16,1%.
En el sistema bancario, el 7,7% del financiamiento al sector privado se encuentra en situación irregular. La proporción es del 3,8% entre las empresas y asciende al 12,8% entre los individuos.
Los mayores niveles de incumplimiento aparecen en las líneas vinculadas al consumo. Los préstamos personales presentan una morosidad del 16,7% y las tarjetas de crédito del 12,8%. En los créditos hipotecarios, en cambio, la tasa se mantiene en un nivel considerablemente menor, del 1,6%.
Fuera del sistema bancario, el problema adquiere una dimensión mayor. La morosidad en las entidades no bancarias llegó al 30% en agosto, mientras que entre los menores de 25 años alcanzó el 43,6%.
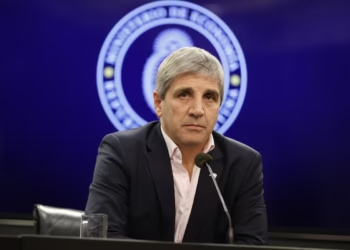
Durante el año, el Gobierno había señalado una primera señal de estabilización. En junio, la tasa general de morosidad bajó una décima y puso fin a una secuencia de 19 meses consecutivos de aumentos. El ministro de Economía, Luis Caputo, había considerado entonces que el deterioro se había frenado y que la tendencia comenzaría a revertirse.
Sin embargo, la estabilización de los indicadores no necesariamente implica una mejora en la capacidad de pago. Parte del comportamiento registrado puede estar relacionado con modificaciones en la composición y en los balances de las entidades financieras.
En paralelo, las dificultades para acceder a financiamiento continúan siendo un problema para las pymes, que enfrentan elevados costos financieros. El Gobierno mantiene su postura de no intervenir sobre las tasas del mercado minorista ni sobre las condiciones de las aplicaciones de crédito rápido.
Caputo también descartó la posibilidad de un rescate público para los deudores y sostuvo que se trata de una cuestión que corresponde resolver entre privados, diferenciando esa posición de las políticas públicas destinadas a atender la situación económica.
Desde el ámbito internacional, el aumento de la morosidad de los hogares también es objeto de seguimiento. No obstante, se considera que por el momento no constituye una amenaza significativa para la estabilidad financiera argentina.
Entre los factores que limitan ese riesgo se encuentran el bajo nivel de endeudamiento de las familias, estimado en torno al 8% del PBI, y la posición de capital de los bancos tradicionales. Las provisiones existentes cubren más del 85% de las carteras comerciales que presentan problemas de incumplimiento.
El escenario combina así un bajo nivel de crédito formal con una creciente presión sobre los deudores. Mientras buena parte del financiamiento disponible continúa concentrada en los sectores industriales y empresas de mayor tamaño, las dificultades para acceder a crédito a tasas sostenibles siguen afectando especialmente a las pymes y a los hogares.