La principal incógnita es si el Tesoro estadounidense podrá volver a actuar como prestamista de última instancia, como ocurrió en octubre de 2025. La posibilidad adquiere relevancia en un contexto en el que el riesgo país superó los 850 puntos, su nivel más alto desde las elecciones legislativas del año pasado y más del doble del mínimo de 402 puntos registrado el 10 de julio.
Con ese indicador, economistas y fuentes del sector financiero consideran prácticamente descartada una emisión de deuda argentina en los mercados internacionales a una tasa razonable. También volvió a cobrar fuerza la crítica sobre la decisión del Gobierno de no haber buscado financiamiento externo cuando las condiciones eran más favorables.
Para el economista Christian Buteler, al Ejecutivo “se le fue el tren”. Según explicó, hubo una mala lectura a comienzos de año, cuando se decidió esperar una mejora de las condiciones financieras. En su análisis, influyeron el estancamiento de la economía y un escenario internacional en el que la política arancelaria de Trump podría presionar sobre los precios y llevar a la Reserva Federal a subir las tasas.
A esta altura, Buteler considera que las posibilidades de emitir deuda a un costo razonable “se achican”, salvo que el Gobierno esté dispuesto a pagar una tasa considerablemente mayor a la que habría conseguido en enero.
Gustavo Neffa, director de Research for Traders, relativizó que la decisión de no emitir haya sido necesariamente un error. Recordó que el riesgo país llegó a perforar los 450 puntos, aunque por poco tiempo, antes de que se combinaran la volatilidad internacional de las tasas, errores del Gobierno y un tercer trimestre recesivo.
Para Neffa, una colocación aislada tampoco resolvería el problema de fondo: la Argentina necesita refinanciar sus vencimientos de enero y julio de manera sostenida. “Argentina necesita un rollover sostenido, como hacen todos los demás países de la región”, afirmó.
A mediados de octubre, cuando el riesgo país rondaba los 700 puntos, algunas voces en Washington sostenían que el Gobierno debía salir al mercado incluso si eso implicaba aceptar un costo de financiamiento más elevado. En ese momento, se consideraba que Estados Unidos continuaría absorbiendo una parte importante del financiamiento global, debido a su deuda y a su déficit fiscal, mientras que la Argentina, sin acceso al crédito y con reservas escasas, tenía poco margen para elegir las condiciones de una emisión.
Con el indicador en 852 puntos, esa alternativa parece todavía más lejana. No obstante, en el sector financiero persiste la expectativa de que pueda regresar a niveles anteriores. Si eso ocurriera, se analiza la posibilidad de realizar una colocación limitada, cercana a los 1.000 millones de dólares, para medir la recepción de los inversores sin mostrar una necesidad elevada de financiamiento.
El Gobierno, por su parte, confía en su programa financiero para 2027, apoyado en un fuerte ingreso de capitales. Por ese motivo, prefiere evitar una emisión a tasas elevadas mientras cuente con otras herramientas, como el acuerdo de recompra por 6.000 millones de dólares y el eventual respaldo del Tesoro estadounidense.
La continuidad de esa asistencia, sin embargo, quedó bajo una nueva mirada tras el resultado electoral. El mecanismo utilizado en 2025 fue el Fondo de Estabilización Cambiaria, que no requiere aprobación del Congreso. La consultora 1816 sostuvo que Trump conserva la capacidad de ayudar a la Argentina, salvo que el Poder Legislativo modifique la normativa que regula ese fondo y el presidente no consiga vetar el cambio.
El principal obstáculo es político. Los demócratas ya habían presentado proyectos en ambas cámaras para suspender el intercambio de monedas con la Argentina y, con la nueva mayoría, podrían impulsar investigaciones sobre la operación de 2025 desde las comisiones que supervisan al Tesoro.
También genera incertidumbre el futuro de Scott Bessent, secretario del Tesoro y uno de los principales impulsores del respaldo financiero a la Argentina. Hace un mes, cuando le preguntaron si volvería a asistir al país, respondió afirmativamente. Sin embargo, después de la derrota republicana algunos analistas no descartan que Trump reorganice su gabinete.
El economista Alberto Ades planteó dos interrogantes: si Bessent continuará en el cargo y, en caso de hacerlo, qué margen tendrá para repetir medidas con un costo político tan elevado como las del año pasado. La consultora 1816 también recomendó seguir de cerca cualquier novedad sobre el funcionario.
Las necesidades de financiamiento para 2027 son significativas. Un informe del Centro de Economía Política Argentina estima que, si el Gobierno no logra colocar deuda, el Tesoro podría necesitar comprarle al Banco Central unos 12.500 millones de dólares durante el próximo año. A ese monto se sumarían pagos netos a organismos internacionales por otros 4.000 millones, de los cuales 2.700 millones corresponderían al Fondo Monetario Internacional.
En los bancos locales predomina la cautela. Un analista del sector consideró que habría sido conveniente emitir cuando el riesgo país se encontraba entre los 400 y los 600 puntos básicos, pero descartó que tenga sentido salir ahora únicamente ante la posibilidad de que las condiciones empeoren. Para esa fuente, una colocación podría evaluarse con tasas de alrededor del 9% en dólares, un escenario que considera poco probable antes de las elecciones.
Desde otra entidad financiera fueron más contundentes: con el riesgo país actual, el Gobierno no tendría posibilidades de emitir deuda. Según esa evaluación, el equipo económico buscará operaciones puntuales, pero evitará colocar un bono con una tasa de dos dígitos.
Las proyecciones sobre el contexto internacional también muestran diferencias. Una entidad bancaria prevé al menos dos nuevos aumentos de tasas en Estados Unidos, uno antes de fin de año y otro durante el primer trimestre de 2027. Buteler, en cambio, considera que el final de la guerra en el Golfo podría reducir el precio del petróleo y aliviar las tasas de interés.
Una derrota republicana podría generar condiciones favorables para los mercados emergentes, con límites al déficit fiscal estadounidense, un dólar más débil, menores tasas de largo plazo y un eventual cierre del conflicto en Medio Oriente. Sin embargo, ese escenario no necesariamente beneficiaría de manera directa a la Argentina debido a sus propias condiciones económicas y políticas.
Buteler advirtió que la incertidumbre aumentará a medida que se acerquen las elecciones nacionales, lo que podría provocar caídas en los bonos y nuevas subas del riesgo país. Neffa también vinculó el indicador con las expectativas políticas y sostuvo que, si existiera una mayor probabilidad de continuidad del actual programa económico, el riesgo país podría ubicarse cerca de los 500 puntos en lugar de los niveles actuales.
En la misma línea, Ignacio Abuchdid, presidente del grupo IEB, cuestionó que el indicador haya superado los 800 puntos y consideró que está desconectado de los fundamentos macroeconómicos. A través de una publicación en X, atribuyó el nivel principalmente a la incertidumbre electoral y sostuvo que el mercado estaría sobredimensionando el riesgo de un cambio político.
Frente a las dificultades para acceder al financiamiento externo y las dudas sobre el respaldo de Washington, la acumulación de reservas vuelve a ocupar un lugar central. Una fuente bancaria consideró que el Gobierno debería acelerar las compras de divisas y mantener un ritmo constante. Otro economista consultado también cuestionó que no se sostenga esa estrategia y advirtió que una devaluación no resolvería los problemas estructurales si se postergan la reducción de impuestos, la desregulación y la inversión en infraestructura.
Antes de las elecciones estadounidenses, Alejandro Díaz, director ejecutivo de la Cámara de Comercio de Estados Unidos en la Argentina, había expresado confianza en que se mantendría el apoyo de Washington. “El gobierno americano va a hacer lo necesario. Ya lo hizo en 2025”, afirmó.
Díaz consideró que, si en 2027 hubiera continuidad política en la Argentina, ya fuera con Milei o con otro presidente de características similares, la relación bilateral no debería modificarse demasiado, al menos mientras Trump permanezca en la Casa Blanca.
También destacó el avance de nuevas herramientas de financiamiento estadounidense. La Corporación Financiera de Desarrollo analiza destinar hasta 20.000 millones de dólares a proyectos en la Argentina y tiene alrededor de 25 iniciativas bajo evaluación. Ese monto es independiente de los 7.000 millones comprometidos por el Eximbank: 6.000 millones para un proyecto de gas natural licuado y otros 1.000 millones para infraestructura del corredor destinado a transportar minerales hacia el Atlántico.
Aunque esos recursos no representan desembolsos directos al Estado, sino garantías, seguros, préstamos y aportes de capital, y tampoco cubren la totalidad de los proyectos, Díaz consideró que implican un cambio respecto de una etapa en la que la capacidad de financiamiento para el país “era nula”.
Uno de los puntos pendientes es la renovación de la autorización del Eximbank, que vence el 31 de diciembre y todavía no fue aprobada por el Congreso estadounidense. Díaz consideró que el resultado electoral no debería ser determinante, dado que el organismo funcionó bajo administraciones de ambos partidos. Sin embargo, advirtió que el escenario político actual es diferente y que la Casa Blanca deberá atender varios frentes con un Congreso adverso.
En Washington esperan que los demócratas acompañen iniciativas para profundizar la relación con la Argentina. Entre ellas figuran el Acuerdo sobre Comercio e Inversión Recíprocos, el instrumento para fortalecer y procesar minerales críticos, el Corredor Andes-Atlántico, el financiamiento del Eximbank, la ampliación de la cuota de carne importada y el programa de exención de visas.
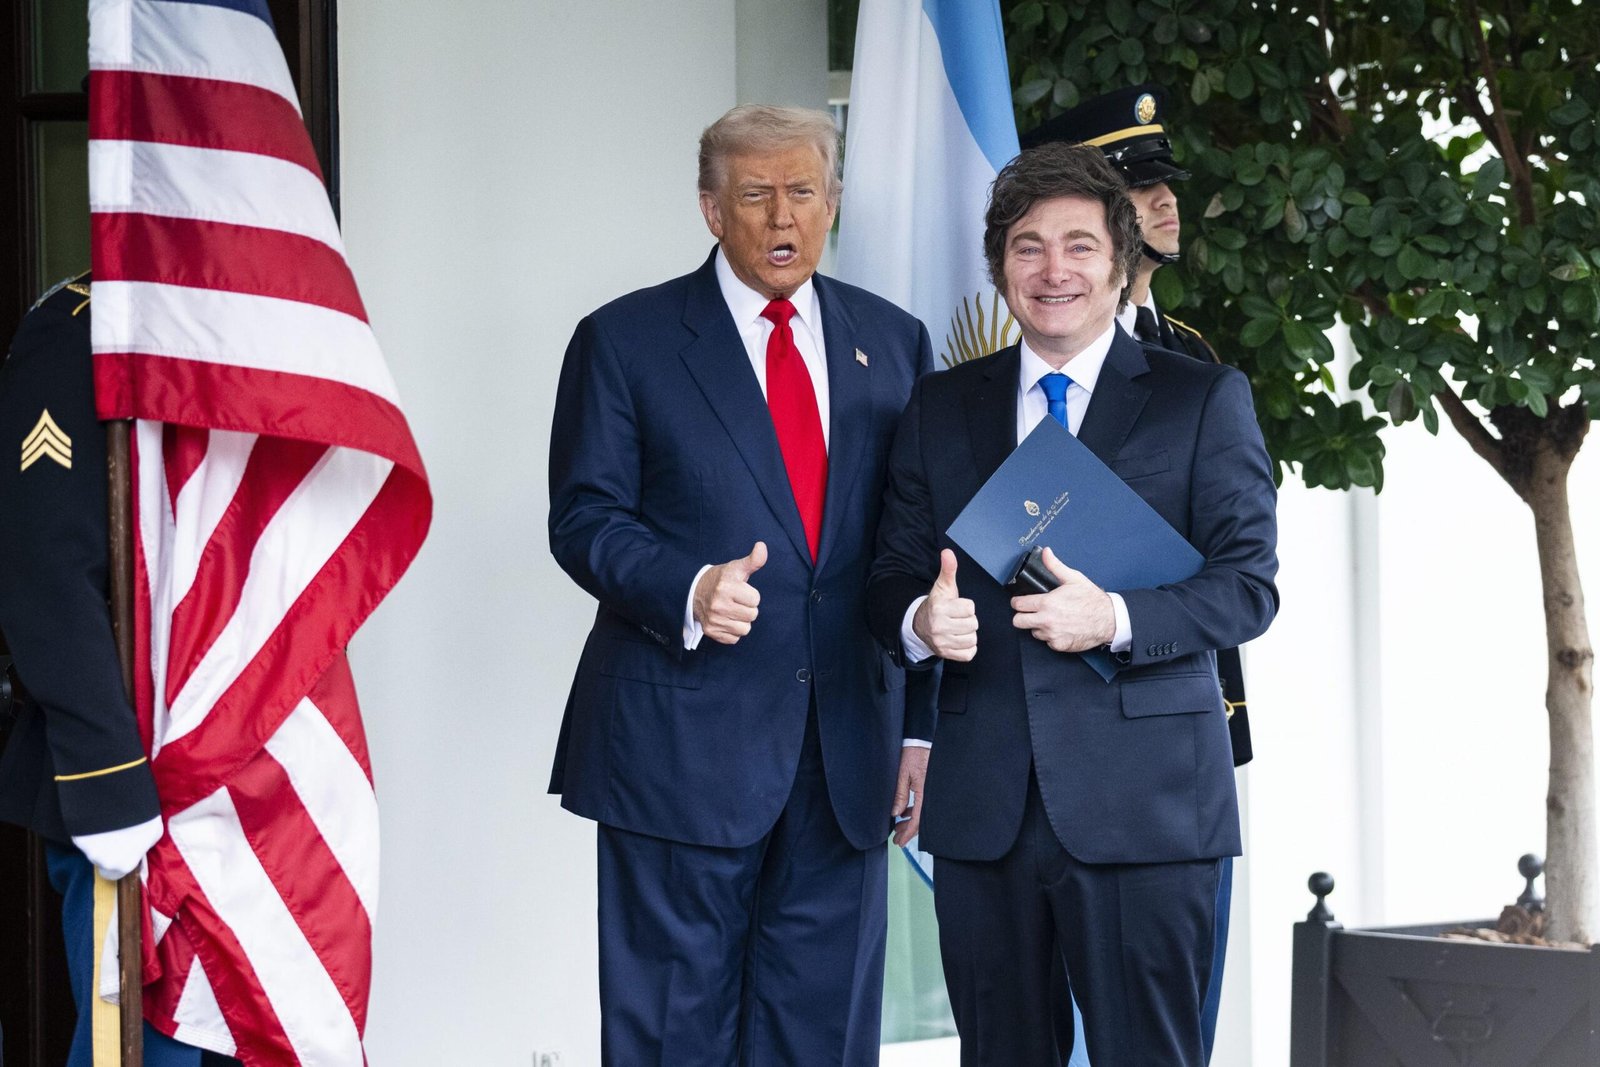
La expectativa de la administración estadounidense es que el modelo de libre mercado impulsado por Milei genere condiciones para inversiones de largo plazo y que esos proyectos puedan sostenerse más allá de las diferencias partidarias. Sin embargo, dirigentes demócratas como Gregory Meeks y Elizabeth Warren, junto con otras figuras políticas, cuestionaron públicamente la asistencia financiera destinada a la Argentina y las expresiones de apoyo de Milei a la congresista republicana María Elvira Salazar durante la campaña electoral en Florida.
Los próximos movimientos del nuevo Congreso permitirán determinar si la relación bilateral avanza hacia una cooperación estratégica más amplia o si continúa dependiendo principalmente de la afinidad política entre Trump y Milei.