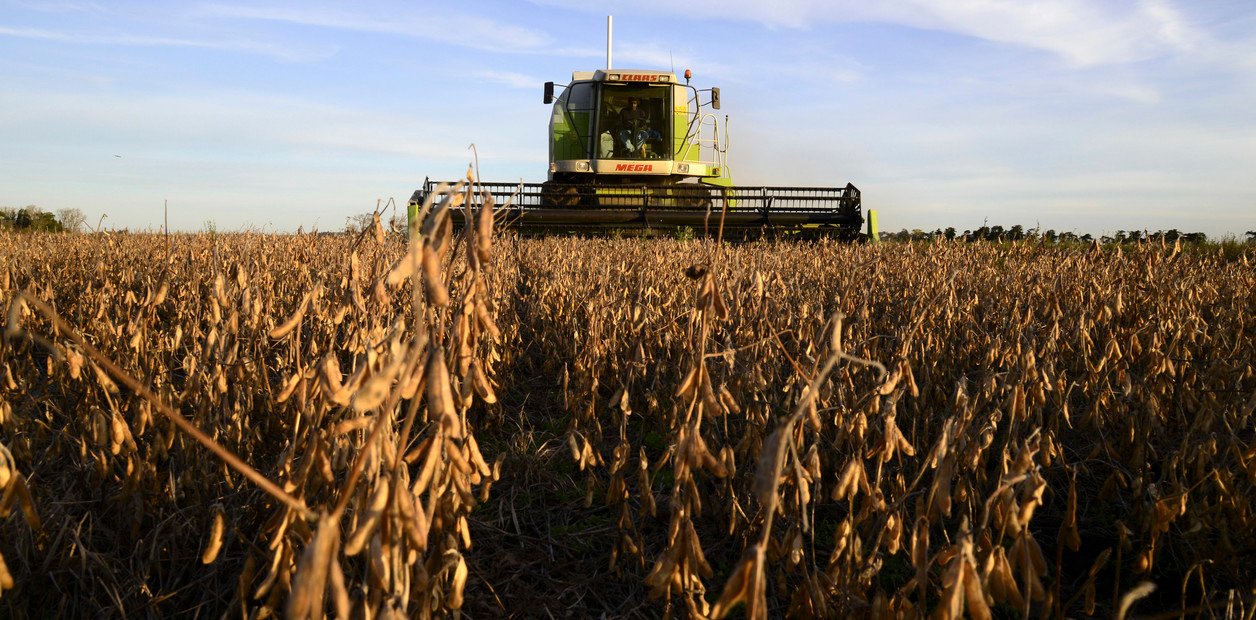
La principal causa del aumento en los precios es la sequedad en las regiones agrícolas de Estados Unidos, sumado al creciente interés de China por comprar soja estadounidense. La reciente escalada del conflicto en Medio Oriente también ha influido, ya que el precio del crudo ha vuelto a situarse alrededor de los USD 90. Esto es relevante debido a que la evolución de la soja y el maíz frecuentemente se ve afectada por las fluctuaciones del mercado petrolero, ya que se utilizan en la producción de biocombustibles.
En este marco, la Bolsa de Comercio de Rosario (BCR) mencionó en su informe diario: “El cultivo se ve impulsado por la preocupación ante condiciones secas en el Medio Oeste de Estados Unidos, que incrementan el riesgo climático sobre los cultivos. Además, las nuevas compras chinas de poroto estadounidense refuerzan la tendencia alcista y consolidan una demanda firme”.
Afirmaron también que “la renovación de los enfrentamientos en Medio Oriente aporta apoyo adicional por su vínculo con el mercado energético, aunque la volatilidad del crudo limita avances más pronunciados”.
Por otro lado, desde una firma del sector financiero destacaron que, pese a la reducción del 8,7 % en la superficie sembrada, la campaña de soja 2025/26 finalizó con resultados económicos positivos impulsados por el incremento de los precios internacionales.
Un informe de la Bolsa de Cereales de Buenos Aires indica que este complejo productivo generará exportaciones por USD 21.192 millones y un Producto Bruto de USD 19.106 millones, lo que podría traducirse en un incremento del 28% en la recaudación fiscal, alcanzando los USD 7.534 millones.
Sin embargo, según el sector financiero, el ritmo de ventas ha sido lento. Solo el 28% de la cosecha ha sido vendida a precios definidos, en comparación con el 36% de promedio histórico para este momento de la campaña. Si se incluyen las operaciones “a fijar”, el avance es del 43%, un porcentaje aún inferior al 51% registrado en promedio para esta época.
Al cierre de la cosecha de soja, el mercado enfrenta desafíos para incentivar nuevas ventas de los productores. Además, el calendario electoral representa un factor adicional de incertidumbre que podría llevar a una actitud más cautelosa en las decisiones de comercialización.
La producción total nacional de soja alcanzó las 50,1 millones de toneladas, cifra similar a la del ciclo anterior y un 19% mayor al promedio de los últimos cinco años. Esta estabilidad en los niveles de producción se relaciona con un rendimiento promedio de 31,3 quintales por hectárea que compensó la menor superficie sembrada.
Del sector financiero señalaron que las condiciones climáticas fueron favorables luego de un verano con escasas precipitaciones, gracias a las lluvias registradas en febrero que permitieron mejorar el desarrollo final de los granos. Asimismo, estimaron que la molienda industrial alcanzará los 43,5 millones de toneladas, aunque desde una entidad del sector agropecuario advirtieron que Argentina dejó de ocupar el primer lugar mundial en capacidad de procesamiento entre los principales países exportadores.
A partir del 2020, la capacidad de procesamiento de soja había alcanzado un máximo teórico de poco más de 68 millones de toneladas anuales, pero la expansión de la industria se ha detenido, experimentando incluso una ligera contracción. En contraste, otros dos grandes productores de soja han mantenido un crecimiento sostenido en sus capacidades industriales.
En este sentido, la capacidad de procesamiento de soja en Estados Unidos y Brasil ha crecido, en promedio, un 4,0% y un 1,9% anual en la última década, respectivamente. Como resultado, desde 2024, Argentina ocupa el segundo lugar en capacidad instalada teórica de procesamiento de soja entre los principales países exportadores, siendo superada por Estados Unidos. Para 2025, se espera que descienda al tercer lugar debido al avance de Brasil.
La BCR también mencionó que el mercado de commodities agrícolas, especialmente la industria de la soja, está atravesando un cambio de paradigma respecto a los factores de demanda que impulsan la producción y la industrialización. “Si entre finales de 1980 y mediados de la segunda década de este siglo la transformación de proteína vegetal en proteína animal, impulsada por el crecimiento del consumo de carnes a nivel global, fue el principal motor del avance en la producción de granos, actualmente la demanda para la confección de biocombustibles está liderando este flujo”, concluyó la entidad.