En primer lugar, este ajuste se produce tras la finalización, el 30 de junio, de las reducciones fiscales implementadas por el Gobierno mediante el Real Decreto-ley 7/2026, que mantenía el IVA en un 10%. La nueva resolución, simultáneamente, introduce una disminución temporal del Impuesto sobre Hidrocarburos (IH) de 3,75 euros por tonelada, según lo dispuesto en el Real Decreto-ley 18/2026, que actúa como un amortiguador parcial frente al incremento.
Asimismo, la metodología de cálculo utilizada por la Dirección General de Política Energética y Minas considera cuatro variables que inciden en este aumento: la cotización de las materias primas en los mercados internacionales —que ha disminuido un 33,35%—, el costo de los fletes —que ha aumentado un 51,88%—, el tipo de cambio euro-dólar —que ha registrado una depreciación del 0,32%— y la contribución al Fondo Nacional de Eficiencia Energética. Sin el techo legal del 5% ni las medidas fiscales, el precio habría alcanzado los 18 euros; no obstante, esta diferencia se trasladará a las próximas revisiones bimestrales.
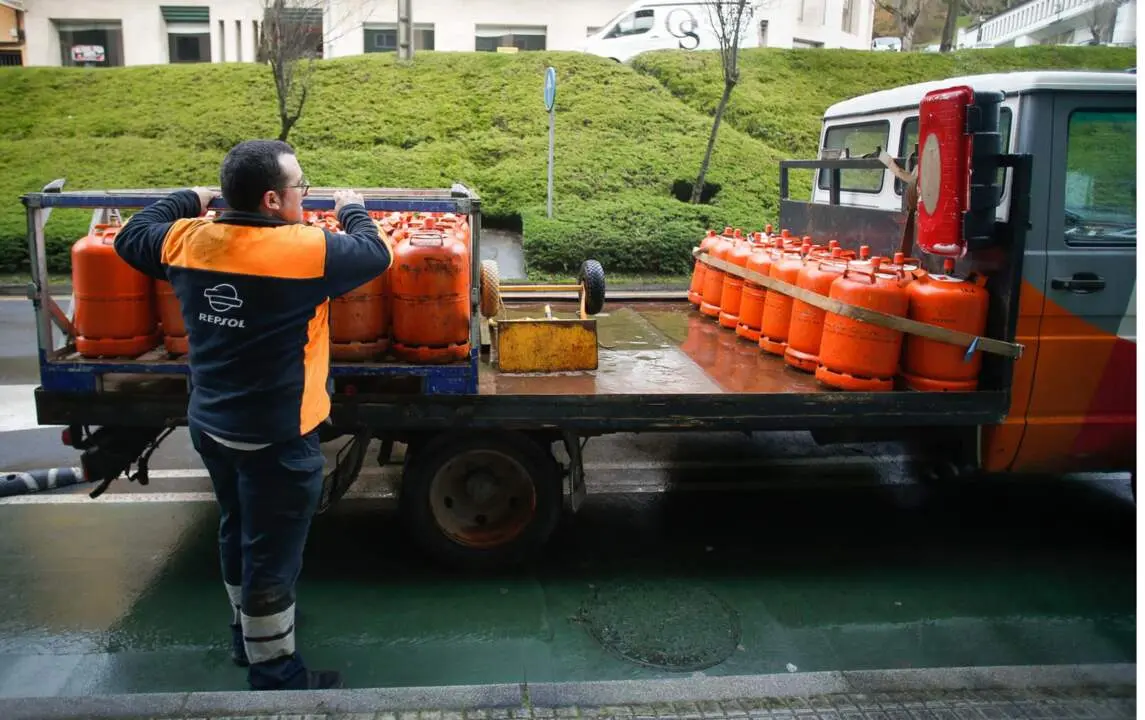
Es importante señalar que el precio del gas licuado del petróleo (GLP) en recipientes de entre 8 y 20 kilos no está sujeto a liberalización y se revisa cada dos meses, específicamente el tercer martes del mes. Este producto, que combina hidrocarburos para ofrecer una alternativa energética al gas natural, tiene un uso significativo en hogares y en áreas sin acceso a la red de distribución. En 2025, se consumieron 57 millones de envases de diversas capacidades, aunque el consumo ha decrecido más del 12% desde 2021.
La actualización de precios se produce en un contexto de tensión dentro del sector de distribución de gas licuado de petróleo. En los últimos meses, representantes de la industria solicitaron la revisión de los costos asociados al reparto domiciliario, un ajuste previsto por la normativa vigente pero que permanece suspendido desde 2020. Frente a esta situación, el Ministerio para la Transición Ecológica evalúa modificar el esquema de actualización del precio de la bombona, con la posibilidad de establecer revisiones mensuales el día 15, buscando que el valor final refleje con mayor precisión las variaciones de las cotizaciones internacionales.
De acuerdo con representantes del sector, la modificación del esquema de actualización podría generar un impacto favorable en el precio final del producto, aunque no resolvería los problemas que atraviesan las empresas encargadas de la distribución, consideradas como el segmento más vulnerable de la cadena. En este sentido, se planteó la necesidad de que las autoridades públicas adopten medidas que permitan sostener la actividad regulada del reparto, garantizando que el precio contemple de manera adecuada los costos actuales de adquisición, traslado y distribución.
Por último, el precio final de la bombona podría presentar variaciones en Canarias, Ceuta y Melilla, debido a sus regímenes tributarios particulares y a posibles cambios en los costos de comercialización que puedan aprobar las autoridades competentes.