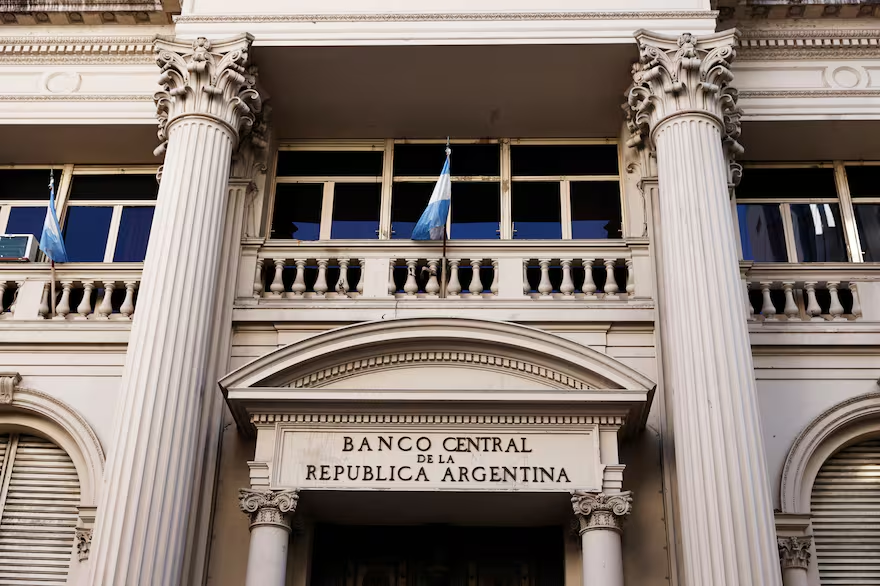
Esta herramienta, denominada Cobros por Transferencia, comenzará a operar a partir del lunes 31 de agosto. Esta fecha ha sido establecida como límite para que bancos y firmas fintech actualicen sus sistemas, a pesar de las reiteradas solicitudes del sector financiero para su postergación o suspensión.
Para que este sistema se active, el prestatario deberá otorgar su consentimiento expreso a la entidad para que realice los débitos automáticos, lo cual podrá ser revocado en cualquier momento.
Con el fin de prevenir situaciones de sobreendeudamiento, las cuotas deben ser iguales y fijas, y no podrán exceder el 30% de los ingresos del deudor. En caso de que el dinero del préstamo se deposite en una cuenta de un banco diferente al del prestamista, la entidad acreedora tendrá la facultad de debitar la cuota impaga directamente de esa cuenta en caso de que haya demoras en el pago.
La entidad de crédito deberá informar al usuario con al menos un día de anticipación antes de realizar el débito. Asimismo, se limitarán las operaciones a un intento inicial y a un máximo de dos reintentos (48 y 96 horas después) para prevenir abusos.
Aunque la normativa fue concebida para controlar el aumento de la morosidad no bancaria, las entidades financieras han manifestado un escaso interés en su implementación, citando serios “problemas de diseño” en el sistema.
Las principales objeciones de bancos y proveedores de crédito se centran en que solo se permite el cobro de la cuenta en la que se depositó el préstamo, lo cual genera incertidumbre práctica, dado que pocas entidades querrán transferir los fondos a cuentas de sus competidores directos. Además, no se podrán agregar intereses en caso de atrasos en el pago.
La norma también limita el débito sobre saldos en cuentas remuneradas, fondos comunes de inversión y compras de dólar MEP, lo que puede desventajar a las billeteras virtuales (CVU), quienes generalmente no mantienen saldos líquidos debido a que están en cuentas comitentes.
A pocos días de la entrada en vigencia de la norma y ante la negativa del BCRA a conceder una prórroga, los bancos y fintech estarán obligados a tener sus sistemas listos para este tipo de transacciones, aunque no estarán obligados a utilizar la herramienta para gestionar sus propios préstamos.